
Выручка Kingsoft Cloud во втором квартале выросла на 30,8% в годовом исчислении, достигнув исторического максимума, в то время как прибыльность, движимая искусственным интеллектом, значительно улучшилась | Новости о финансовой отчетности

Волна спроса на искусственный интеллект ускоряет реализацию результатов Kingsoft Cloud. Во втором квартале выручка Kingsoft Cloud впервые превысила 3 млрд юаней, а на уровне операционной прибыли зафиксирован исторический выход из убытка, что свидетельствует о начале превращения инвестиций в AI-инфраструктуру в реальную отдачу.
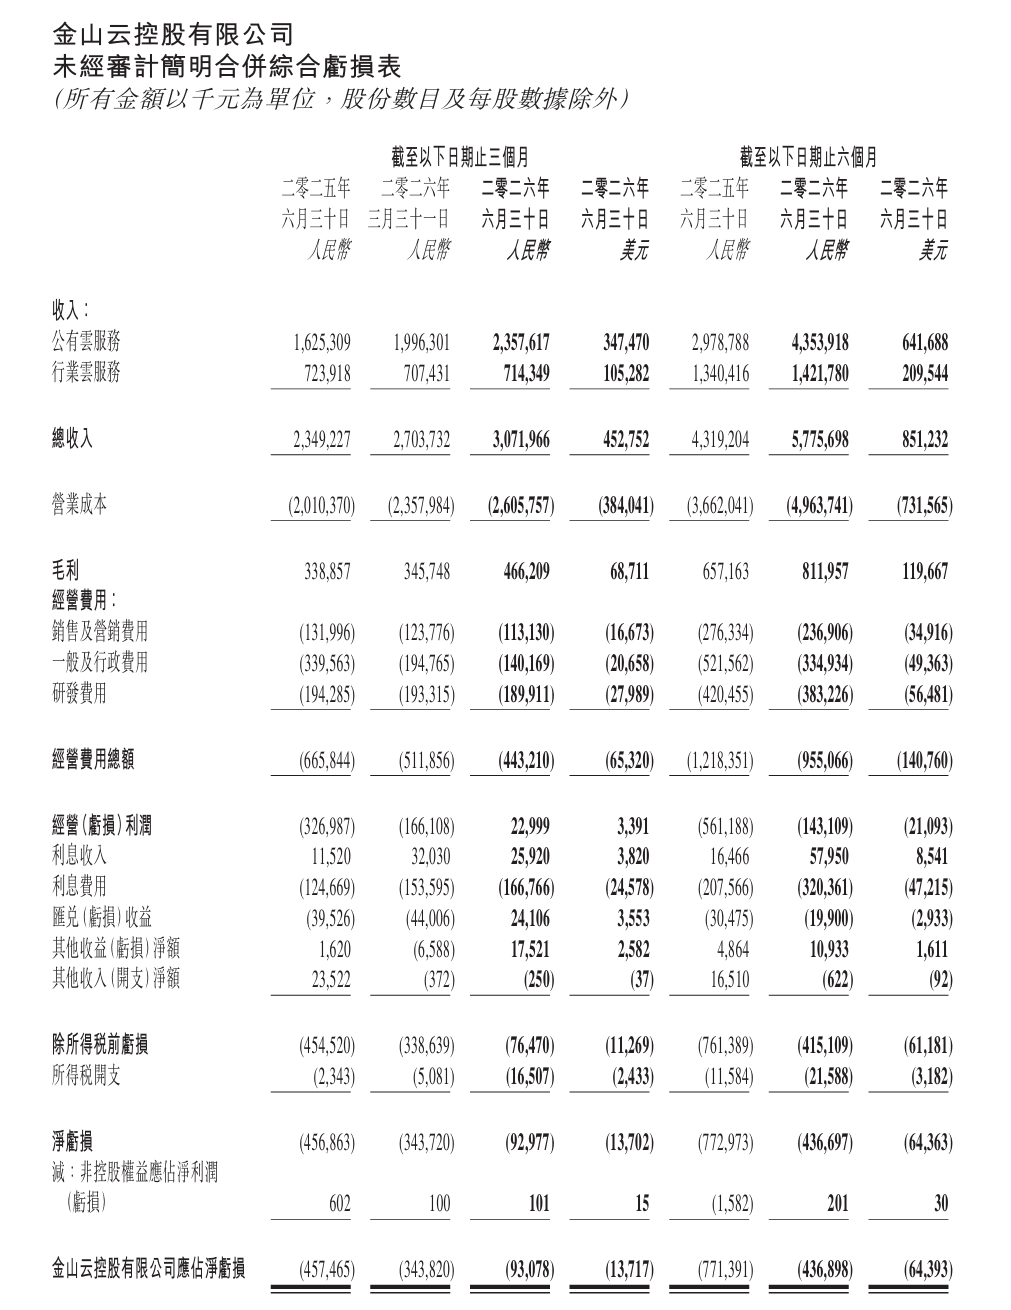
Согласно неаудированной финансовой отчетности за второй квартал, завершившийся 30 июня 2026 года, опубликованной Kingsoft Cloud 19 августа, общая выручка составила 3,072 млрд юаней, что на 30,8% больше по сравнению с предыдущим годом, достигнув рекордного значения для одного квартала. При этом выручка от AI-облачных услуг выросла на 82% год к году и достигла 56% доли в выручке публичного облака. Компания впервые зафиксировала положительную операционную прибыль (по стандартам GAAP), скорректированная операционная маржа составила 4,0%, что значительно лучше по сравнению с -7,1% годом ранее.
Несмотря на улучшение рентабельности, компания остается убыточной, однако размер убытков существенно снизился. За второй квартал чистый убыток составил 92,98 млн юаней, что на 79,6% меньше по сравнению с 457 млн юаней за тот же период прошлого года. Однако продолжающийся рост капитальных расходов оказывает давление на денежные резервы — во втором квартале капзатраты (включая активы, капитализированные за счет аренды) достигли 3,3 млрд юаней, а денежные средства и их эквиваленты сократились с 6,018 млрд юаней на конец 2025 года до 4,674 млрд юаней.
Облачный AI-бизнес работает на полную мощность, публичное облако показывает опережающий рост
AI-направление стало основным драйвером роста в этом квартале. Выручка от публичных облачных сервисов составила 2,358 млрд юаней, увеличившись на 45,1% год к году и на 18,1% по сравнению с предыдущим кварталом — это самый быстрый рост среди двух бизнес-сегментов. Из них выручка AI-облака достигла 1,327 млрд юаней; основной вклад обеспечили рост услуг AI-инфраструктуры и рост спроса на продукты "модель как сервис" (MaaS).
Для сравнения: выручка от облачных сервисов для отраслей составила 714 млн юаней, что на 1,3% ниже по сравнению с прошлым годом, а поквартальный рост едва достиг 1,0%, что свидетельствует о сохраняющемся давлении на традиционный бизнес корпоративных облачных услуг.
Быстрый сдвиг структуры доходов в сторону AI привел к дальнейшему увеличению доли публичного облака в общей выручке и заложил основу для устойчивого роста валовой рентабельности.
Валовая маржа и операционная эффективность растут, эффективность контроля расходов очевидна
Валовая прибыль в этом квартале составила 466 млн юаней, увеличившись на 37,6% год к году, а валовая маржа достигла 15,2%, что выше как по сравнению с 14,4% год назад, так и с 12,8% в прошлом квартале; положительная динамика продолжается уже второй квартал подряд.
Существенное сокращение операционных расходов также сыграло важную роль. Совокупные операционные расходы за квартал составили 443 млн юаней, снизившись на 33,4% год к году; при этом общие и административные расходы резко снизились на 58,7% до 140 млн юаней, главным образом за счет уменьшения резервов под кредитные убытки и расходов на опционы. Расходы на продажи и маркетинг и расходы на НИОКР также снизились на 14,3% и 2,3% соответственно.
Сокращение расходов на фоне быстрого роста выручки позволило компании впервые выйти на положительную операционную прибыль на уровне 23 млн юаней, против операционного убытка в 327 млн юаней год назад. Операционная прибыль по non-GAAP достигла 124 млн юаней, а скорректированная EBITDA-маржа выросла до 35,8% (почти вдвое по сравнению с 17,3% год назад).
Капитальные затраты резко выросли, расходование денежных средств ускорилось
Для поддержки быстрого расширения бизнеса AI-вычислений Kingsoft Cloud продолжает увеличивать вложения в оборудование. Во втором квартале расходы на амортизацию и износ составили 964 млн юаней, что на 74,6% больше по сравнению с прошлым годом, в основном за счет амортизации новых серверов и сетевого оборудования, приобретенных или арендованных для бизнеса AI-облака. По балансу, стоимость основных средств выросла с 10,095 млрд юаней на конец 2025 года до 13,725 млрд юаней.
В результате усилилось давление на денежные средства. По состоянию на 30 июня 2026 года свободные денежные средства и их эквиваленты составили 4,674 млрд юаней, что на 1,344 млрд юаней меньше по сравнению с концом 2025 года; компания объясняет это продолжающимися инвестициями в закупку вычислительного оборудования. В то же время, чистая сумма дебиторской задолженности выросла с 1,74 млрд юаней на начало года до 2,433 млрд юаней, а общая сумма краткосрочных обязательств достигла 10,861 млрд юаней.
Итоги первого полугодия: ускорение роста, но убытки расширяются
Суммарно в первом полугодии общая выручка Kingsoft Cloud составила 5,776 млрд юаней, что на 33,7% больше по сравнению с прошлым годом, а темпы роста ускорились по сравнению с полным 2025 годом. Однако чистый убыток компании за первые шесть месяцев составил 437 млн юаней, увеличившись на 43,4% год к году, главным образом из-за значительного увеличения расходов по процентам (рост на 54,3% до 320 млн юаней).
Менеджмент компании оптимистично оценивает перспективы прибыльности. Как отметил генеральный директор в заявлении по итогам квартала, компания намерена и дальше придерживаться стратегии высокого качества и устойчивого роста, углублять сотрудничество с внутренними и внешними клиентами экосистемы и укреплять свои рыночные позиции. Финансовый директор подчеркнул, что компания продолжит инвестировать в долгосрочный устойчивый рост, а операционная прибыльность будет и далее расти на фоне устойчивого спроса на AI-услуги и оптимизации деятельности.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Теперь Micron зарабатывает больше, чем Apple! Apple срочно нуждается в чипах, а Micron контролирует ценообразование.
Чистая прибыль Micron Technology за четвертый финансовый квартал достигла 37,7 миллиардов долларов, превысив аналогичный показатель Apple в размере 29,8 миллиардов долларов, что сделало Micron самой прибыльной компанией квартала. Дефицит памяти предоставил Micron сильную ценовую власть, и генеральный директор заявил, что «не может удовлетворить спрос клиентов», а прогноз выручки на следующий квартал составляет 61,5 миллиардов долларов. Валовая рентабельность Apple продолжает испытывать давление из-за стоимости памяти и снизилась с 49,3% до диапазона прогноза 46,5%.
"Глаз бури" мировой экономики: "долговой кризис" развитых стран
МВФ предупреждает, что развитые экономики становятся "эпицентром" глобальных рисков, связанных с долговыми обязательствами. США, Франция и другие страны накопили значительные долги в период низких процентных ставок, а теперь рост ставок увеличивает расходы на обслуживание долга, а фискальная консолидация ограничена политическим сопротивлением. BofA Securities отмечает спад налоговых поступлений в США, Франция сталкивается с проблемой структурного снижения доходов, а Великобритания и Япония также испытывают давление. Ухудшение устойчивости долга развитых стран может привести к шокам процентных ставок и потоков капитала на глобальных финансовых рынках.
Американский рыночный нарратив резко изменился: от «теории AI-дефляции и управляемости госдолга» к «AI перегружает рынок облигаций, Besant не может контролировать долгосрочные процентные ставки».
Deutsche Bank отмечает, что рыночное восприятие экономики США сменилось с нарратива «AI снижает инфляцию» на «AI выпускает облигации, повышая доходность американских государственных облигаций», однако пессимизм, возможно, уже чрезмерен. Банк считает, что рынок действительно недооценивает риски возникновения инцидентов безопасности в AI экосистеме, провала IPO или недостаточного роста доходов, что может ударить по доллару и поддержать рынок облигаций. Кроме того, финансовые трудности Франции создают новое давление на евро.
Цены на крипто
Далее


